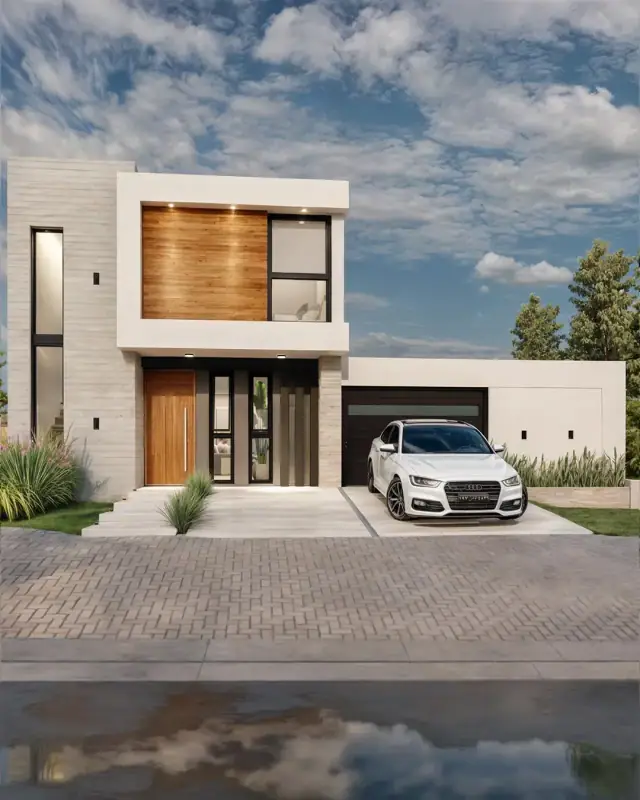
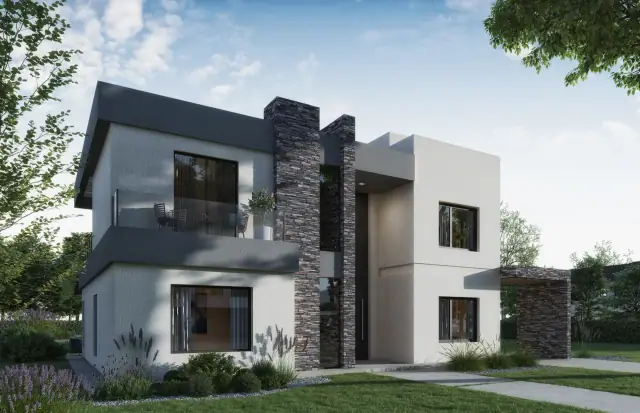
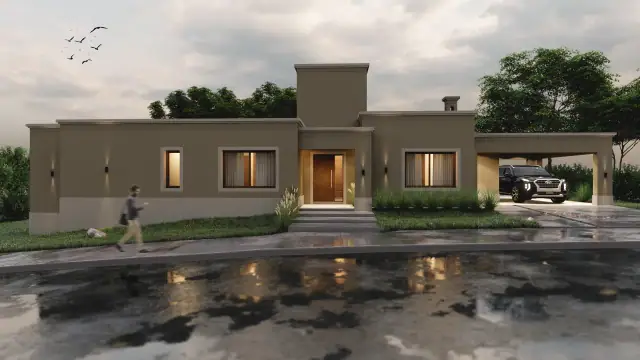
Construir con crédito hipotecario tiene una lógica distinta a construir con ahorros: el banco no te da todo el dinero al principio, sino que lo va liberando a medida que la obra avanza. Por eso la constructora que elijas pesa tanto como el crédito en sí. Si la obra se atrasa, si una etapa no llega a certificarse o si falta un papel, el desembolso siguiente se demora y en el peor caso el crédito se cae.
En Fehusa gestionamos el Crédito Nación y otros créditos hipotecarios de punta a punta. Nos ocupamos de los trámites, preparamos la documentación técnica que pide el banco, certificamos cada etapa y te acompañamos hasta la entrega de la casa. Nuestro objetivo es simple: que no pierdas el crédito por incumplimiento de plazos o por documentación incompleta.
Cómo funciona un crédito hipotecario para construcción
En términos generales, un crédito para construcción funciona así:
- El banco evalúa tus ingresos y el proyecto que querés construir.
- Aprueba un monto y lo divide en desembolsos.
- Libera el primero para arrancar la obra.
- Antes de cada desembolso siguiente, verifica que la obra haya llegado al avance comprometido.
La cantidad de desembolsos, los porcentajes y los plazos entre uno y otro dependen de cada banco y de cada línea, y cambian con frecuencia. Lo que no cambia es la regla de fondo: el dinero llega si la obra avanza como estaba previsto.
Por eso importa construir con precio cerrado y plazo firmado. Si el presupuesto está bien calculado desde el inicio, cada desembolso alcanza para llegar a la etapa siguiente sin que tengas que poner plata que no tenías prevista. Contamos cómo trabajamos con precio cerrado en construcción de casas llave en mano.
Qué hacemos nosotros en cada etapa del crédito
Asesoramiento inicial
Analizamos tu situación (terreno, capital propio, monto que podés pedir) y te orientamos sobre cómo combinar el crédito con otras formas de pago.
Proyecto y documentación técnica
Diseñamos la casa y preparamos la documentación técnica que requiere el banco para evaluar la obra.
Gestión del trámite
Te acompañamos en cada paso con el banco para que nada quede incompleto.
Obra y certificación de etapas
Planificamos la obra para llegar a cada certificación con el avance que exige el banco, en tiempo y forma.
Entrega llave en mano
Terminamos la casa y te la entregamos con garantía escrita de 10 años.
Requisitos que suelen pedir los bancos
Cada entidad define sus condiciones. Antes de iniciar el trámite, consultá la página oficial del banco para ver las vigentes. Estos son los requisitos que aparecen con más frecuencia en los créditos para construcción:
- Terreno propio, escriturado a nombre de quien pide el crédito. En general la hipoteca se constituye sobre ese terreno.
- Ingresos demostrables que permitan pagar la cuota dentro de la relación cuota-ingreso que fija el banco.
- Proyecto con planos y la documentación técnica de la obra, firmada por un profesional.
- Permiso o aprobación municipal de la construcción, según lo que pida cada municipio y cada banco.
- Destino de vivienda: muchas líneas son exclusivamente para vivienda única y de ocupación permanente.
Nosotros nos ocupamos de la parte técnica: proyecto, planos, documentación de obra y aprobaciones. Si querés saber más sobre esa etapa, mirá proyecto arquitectónico en Córdoba.
Errores que hacen perder el crédito (y cómo los evitamos)
1. Atrasarse con la obra
Si la obra no llega al avance comprometido en el plazo previsto, el banco puede demorar o suspender el desembolso siguiente. Nosotros planificamos la obra en función del cronograma del crédito y el plazo queda firmado en el contrato.
2. Presentar documentación incompleta
Un plano que falta o una firma que no está alcanzan para frenar un trámite. Preparamos y revisamos la documentación técnica antes de presentarla.
3. Presupuestar de menos
Si el presupuesto real de la obra supera lo que previste, el crédito deja de alcanzar y la obra se para a mitad de camino. Con precio cerrado sabés desde el principio cuánto cuesta tu casa y cuánto tenés que cubrir con otros fondos.
4. Empezar la obra por tu cuenta antes de tiempo
Muchos créditos fijan en qué estado tiene que estar el terreno o la obra cuando el banco hace la primera verificación. Avanzar antes sin coordinarlo puede complicar la aprobación. Consultanos antes de mover tierra.
5. Cambiar el proyecto sobre la marcha
El banco evalúa un proyecto determinado. Si la obra se aparta de lo presentado, la certificación de etapas se complica. Por eso cerramos el diseño antes de empezar y construimos lo que se aprobó.
Cómo combinar el crédito con otras formas de pago
No somos un plan de casas ni vendemos cuotas. Para cubrir el costo total de la obra podés combinar tres fuentes:
- Un crédito hipotecario.
- Capital propio.
- Nuestra financiación propia de hasta el 20% del presupuesto en hasta 24 cuotas.
También aceptamos propiedades y vehículos como parte de pago, con cotización previa.
Preguntas frecuentes sobre crédito hipotecario
¿Qué créditos hipotecarios gestionan?
Gestionamos el Crédito Nación y otros créditos hipotecarios para construcción. Escribinos con el banco y la línea que estás evaluando y te decimos cómo lo trabajamos.
¿Necesito tener terreno para pedir un crédito de construcción?
En general sí: los créditos para construcción suelen exigir un terreno a nombre de quien pide el crédito. Confirmá las condiciones vigentes con tu banco.
¿El crédito cubre el 100% de la obra?
Depende del monto aprobado y del presupuesto. Si no alcanza, podés completar con capital propio, con nuestra financiación propia (hasta el 20% en hasta 24 cuotas) o entregando una propiedad o un vehículo como parte de pago.
¿Qué pasa si la obra se atrasa y el banco no certifica una etapa?
Ese es justamente el riesgo que evitamos: planificamos la obra según el cronograma del crédito, el plazo queda firmado en el contrato y coordinamos cada certificación con anticipación.
¿Puedo construir con crédito y además recibir la casa llave en mano?
Sí. Construir con crédito no cambia lo que recibís: entregamos la casa con el 100% de las instalaciones funcionando y garantía escrita de 10 años.